Invalidez total o absoluta en el seguro de vida
Antonio Martínez Ballester
Fundador Agencia
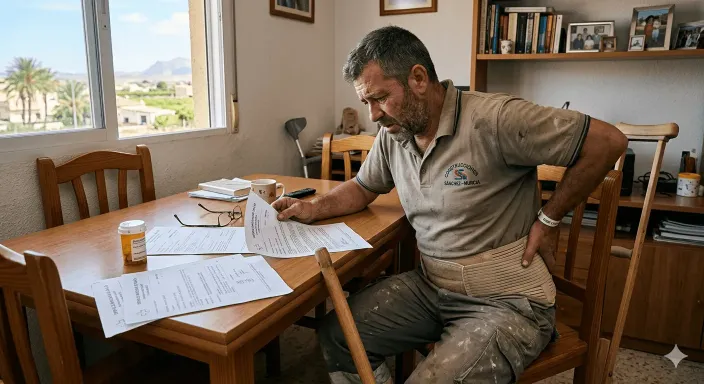
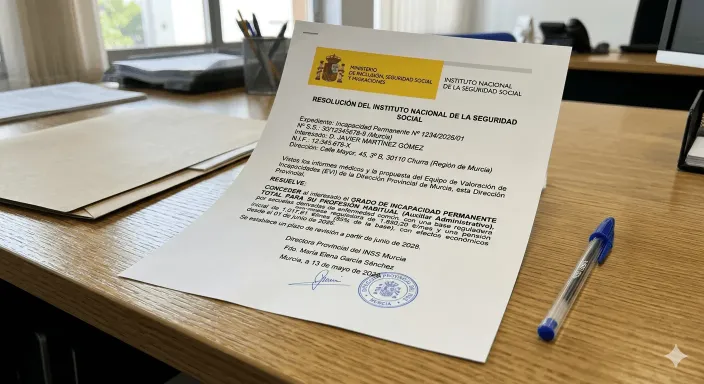
Eres fontanero, dentista o programador. Un accidente o una enfermedad te impide volver a ejercer tu profesión. Envías a tu aseguradora la resolución del INSS esperando cobrar el capital de tu seguro de vida… y te lo deniegan.
La causa suele estar en dos palabras que parecen sinónimas y no lo son: total y absoluta.
Total, absoluta y gran invalidez
Incapacidad permanente total (IPT): no puedes ejercer tu profesión habitual, pero sí podrías trabajar en otra.
Incapacidad permanente absoluta (IPA): no puedes desempeñar ninguna profesión.
Gran invalidez: además de la absoluta, necesitas ayuda de otra persona para actividades básicas como vestirte, comer o desplazarte.
Un cirujano que pierde movilidad en las manos puede obtener una IPT: no puede operar, pero se considera que podría dedicarse a otra cosa.
El hueco de muchas pólizas
Muchos seguros de vida, sobre todo los más básicos o los vinculados a préstamos, cubren solo la invalidez absoluta. Si te reconocen una total, pierdes tu trabajo y tus ingresos, pero el seguro no paga porque técnicamente "podrías trabajar en otra cosa".
Para profesiones muy especializadas, manuales o técnicas, esa diferencia lo es todo.
Quién decide tu grado
El grado de incapacidad lo determina el INSS, a través del equipo de valoración, no la aseguradora. Esa resolución es la que normalmente sirve para activar el seguro privado, siempre que la póliza cubra ese grado. Por eso hay que revisarlo antes de necesitarlo.
Profesiones donde más importa la IPT
Profesiones sanitarias: cirujanos, dentistas, fisioterapeutas.
Oficios: fontaneros, electricistas, mecánicos, peluqueros.
Profesiones que dependen de una habilidad física concreta.
Si eres autónomo, la IPT es especialmente importante, porque tu negocio depende de ti. También te conviene conocer cuánto cobra un autónomo de baja.
Qué comprobar en tu póliza
Abre las condiciones y busca las palabras "total" y "absoluta". Comprueba también si la total se refiere a tu profesión habitual y si hay capital adicional para la gran invalidez.
Qué modalidad elegir
En el seguro de vida de Allianz hay modalidades con invalidez absoluta y otras que incluyen invalidez total, además de una modalidad Profesional pensada para autónomos y profesiones cualificadas. La elección depende de tu trabajo y de tus ingresos.
Si también te preocupa una enfermedad grave, lee cómo funciona el anticipo por enfermedad grave.
Cómo podemos ayudarte
Analizamos tu profesión y tu póliza para que la cobertura de invalidez encaje con tu realidad. Puedes pedir cita en nuestra oficina del centro de Murcia o resolverlo en una videollamada.
Protege tu capacidad de ganarte la vida
Pide tu estudio sin compromiso y revisamos qué grado de invalidez cubre tu seguro.
Antonio Martínez Ballester
El pilar de nuestra experiencia. Tras una dilatada carrera profesional forjada en el área de siniestros de la histórica compañía AGF-Unión Fénix, Antonio decidió fundar el proyecto originario en 1993 con Allianz, aportando su profunda visión técnica para resolver los conflictos más complejos en favor del asegurado.
Nº DGS C010922482800R