¿Es obligatorio el seguro de vida del banco?
Antonio Martínez Ballester
Fundador Agencia
Vas a firmar la hipoteca de tu piso en Murcia y en la sucursal te dicen: "Para darte este tipo de interés, tienes que contratar nuestro seguro de vida". Con la ilusión de la casa y las prisas de la firma, dices que sí.
Lo que casi nadie te explica es que no estás obligado a contratar ese seguro con el banco, y que la diferencia de precio puede ser importante durante muchos años.
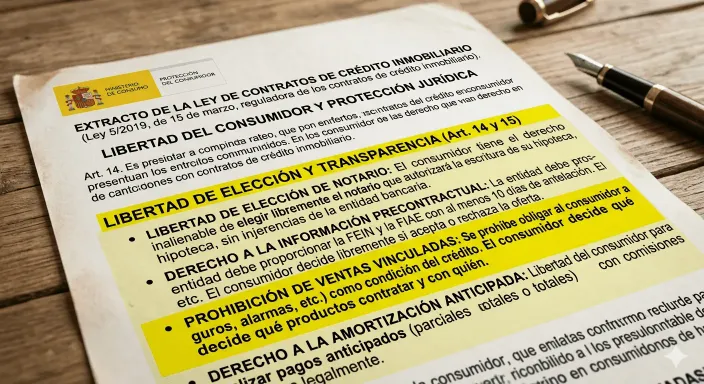
Qué dice la ley
La Ley 5/2019, de contratos de crédito inmobiliario, prohíbe que el banco te obligue a contratar sus propios seguros para concederte la hipoteca. Lo que sí puede hacer es:
Ofrecerte una bonificación en el tipo de interés si contratas productos vinculados, como su seguro de vida.
Exigir determinados seguros, pero aceptando pólizas de otra aseguradora con coberturas equivalentes.
La clave está en la palabra bonificación: no es una obligación, es un descuento condicionado.
Haz la cuenta: bonificación frente a coste del seguro
La pregunta que hay que hacerse es sencilla: ¿cuánto me ahorro en la cuota por la bonificación y cuánto pago de más por el seguro del banco?
En muchos casos, la rebaja de la cuota es menor que el sobrecoste del seguro bancario frente a una póliza equivalente en el mercado. Pero cada caso es distinto, porque depende de tu edad, del capital pendiente y de las condiciones de tu hipoteca. Por eso conviene hacer los números con tu contrato delante.
Para hacerlo más fácil, tienes nuestro comparador de ahorro del seguro de vida de la hipoteca. Y si quieres ver ejemplos, lee cuánto puedes ahorrar cambiando el seguro de vida de tu hipoteca.
Qué tiene que tener la póliza alternativa
Para que el banco la acepte sin poner pegas, la nueva póliza debe:
Tener un capital suficiente para cubrir la deuda pendiente.
Incluir las mismas garantías que exige tu contrato, normalmente fallecimiento e invalidez.
Designar al banco como beneficiario por el importe pendiente de la hipoteca. Si sobra capital, lo cobran las personas que tú elijas.
Elegir entre capital constante o decreciente también importa. Te lo explicamos en capital constante o decreciente en el seguro de tu hipoteca.
Si ya firmaste con el seguro del banco
Normalmente puedes no renovar la póliza del banco comunicándolo con al menos un mes de antelación a su vencimiento, y sustituirla por otra. Revisa antes si perderías alguna bonificación y cuánto supone. Tienes el proceso paso a paso en nuestra guía para desvincular el seguro de vida de la hipoteca.
Cómo podemos ayudarte
Con el recibo de tu seguro actual y las condiciones de tu hipoteca, hacemos el cálculo contigo y, si compensa, preparamos un seguro de protección financiera de Allianz con la redacción que tu banco necesita para aceptarlo. Puedes enviarnos los documentos por WhatsApp o traerlos a nuestra oficina de la Avenida General Primo de Rivera, en Murcia.
Deja de pagar de más
Pide tu estudio gratuito y te decimos cuánto podrías ahorrar con tu hipoteca.
Antonio Martínez Ballester
El pilar de nuestra experiencia. Tras una dilatada carrera profesional forjada en el área de siniestros de la histórica compañía AGF-Unión Fénix, Antonio decidió fundar el proyecto originario en 1993 con Allianz, aportando su profunda visión técnica para resolver los conflictos más complejos en favor del asegurado.
Nº DGS C010922482800R