¿Cuánto capital asegurar en tu seguro de vida?
Antonio Martínez Ballester
Fundador Agencia
Contratar un seguro de vida por 50.000 euros "porque es barato y algo es algo" es muy habitual. El problema aparece si pasa lo peor: la familia cobra, liquida un préstamo, paga los gastos de la herencia… y a los pocos meses ya no puede con la hipoteca.
Un seguro de vida no es una cifra redonda. Es una forma de sustituir tus ingresos cuando faltes. Te explicamos cómo calcular el capital que necesitas.
El error de elegir el capital al azar
Muchas pólizas se contratan con el capital que deja una cuota cómoda, sin preguntarse qué necesitaría la familia. El resultado es una falsa sensación de seguridad: se paga un seguro, pero no el adecuado.
Cómo calcular tu capital: tres bloques
Deudas pendientes: hipoteca y préstamos personales.
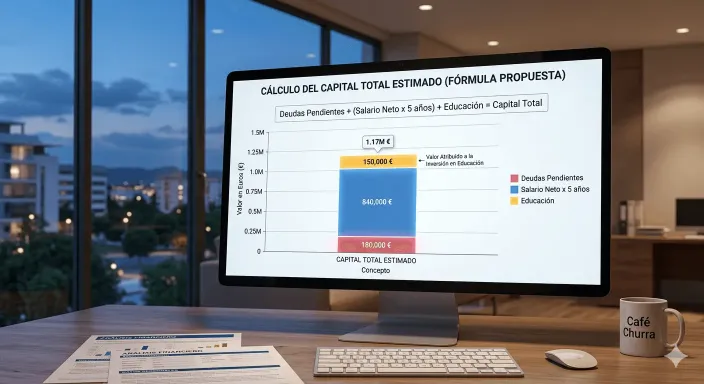
Sustitución de ingresos: tu salario neto anual multiplicado por los años que tu familia necesitaría para adaptarse. Como referencia, suele hablarse de entre 3 y 5 años.
Proyectos vitales: por ejemplo, los estudios de tus hijos.
Ejemplo sencillo: hipoteca pendiente de 100.000 € + (sueldo neto de 25.000 € × 5 años) = 225.000 € de capital mínimo.
Un ejemplo con hijos pequeños
Laura y Miguel tienen 35 años, dos hijos de 4 y 7 años, una hipoteca de 140.000 € y un sueldo neto conjunto de 38.000 € al año.
Hipoteca: 140.000 €
Adaptación: 38.000 € × 4 años = 152.000 €
Estudios de los hijos: 60.000 € estimados
Capital recomendado: unos 350.000 € entre los dos, que conviene repartir según lo que aporta cada uno a la economía familiar. Muy por encima de lo que suele pedir un banco para conceder la hipoteca.
Resta lo que ya tienes
Antes de contratar, suma los seguros que ya tengas:
Seguro de vida colectivo de la empresa, que a veces cubre una o dos anualidades de salario.
Otros seguros de vida o de accidentes.
Ahorros e inversiones que la familia podría usar.
Así evitas pagar por coberturas duplicadas.
Capital constante o decreciente
El capital que calculas hoy no tiene por qué ser el mismo dentro de diez años. Con capital decreciente, baja con el tiempo, normalmente al ritmo de la hipoteca, y la prima es más baja. Con capital constante, se mantiene y protege también necesidades que no dependen del préstamo. Lo comparamos en detalle en capital constante o decreciente en el seguro de tu hipoteca.
Y ten en cuenta cómo tributará lo que cobre tu familia. Te lo explicamos en el seguro de vida y los impuestos en Murcia.
Cómo podemos ayudarte
En nuestra agencia hacemos contigo este cálculo, con tus números reales, antes de proponerte un seguro de vida. Puedes pasarte por la oficina de la Avenida General Primo de Rivera o hacerlo en una videollamada, sin salir de casa.
Calcula tu capital con nosotros
Pide tu estudio sin compromiso y descubre cuánta protección necesita de verdad tu familia.
Antonio Martínez Ballester
El pilar de nuestra experiencia. Tras una dilatada carrera profesional forjada en el área de siniestros de la histórica compañía AGF-Unión Fénix, Antonio decidió fundar el proyecto originario en 1993 con Allianz, aportando su profunda visión técnica para resolver los conflictos más complejos en favor del asegurado.
Nº DGS C010922482800R