Qué es el valor venal y cómo afecta a tu indemnización
Antonio Martínez Ballester
Fundador Agencia
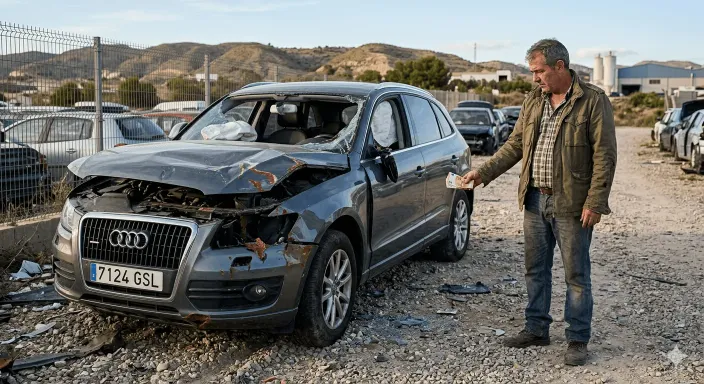
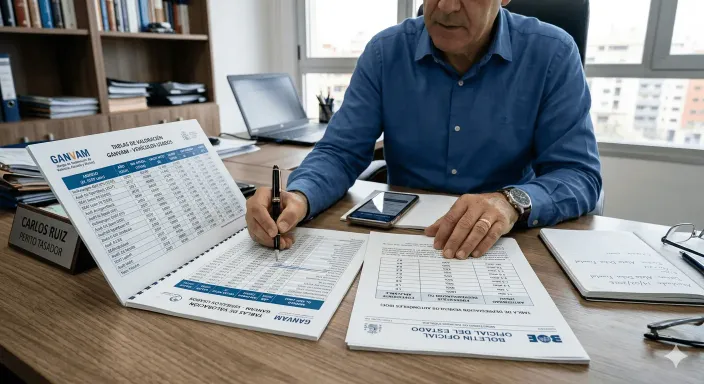
Te roban el coche que compraste hace ocho años y que cuidabas con mimo. Para ti vale lo que pagaste. El perito lo declara pérdida total y te ingresa una cantidad que te parece ridícula.
Acabas de toparte con uno de los conceptos más incomprendidos de los seguros: el valor venal.
Qué es el valor venal
El valor venal es lo que valía tu bien, coche, electrodoméstico o barco, en el mercado de segunda mano justo antes del siniestro. Tiene en cuenta la antigüedad y el uso.
El seguro busca restituir tu patrimonio, no enriquecerte. Por eso, si no se ha pactado otra cosa, indemniza por lo que valía el bien en ese momento.
Valor venal, valor de nuevo y valor mejorado
Valor venal: lo que valía el bien usado antes del siniestro.
Valor de nuevo: lo que cuesta comprar un bien nuevo equivalente.
Valor venal mejorado: el valor venal más un porcentaje adicional pactado en la póliza.
En el seguro de coche
En muchas pólizas, el coche se indemniza a valor de nuevo durante los primeros años y después a valor venal o venal mejorado. En Allianz Auto, el valor de nuevo se aplica durante los dos primeros años desde la primera matriculación, según la modalidad. Lo explicamos con un ejemplo en siniestro total: valor venal o valor de nuevo.
En el seguro de hogar
Los electrodomésticos y la electrónica pierden valor muy rápido. Si tu póliza indemniza con depreciación, una placa de inducción de unos años o una televisión pueden valer muy poco para el seguro. Por eso conviene revisar si tu seguro de hogar repone a valor de nuevo o descuenta la antigüedad, sobre todo en coberturas como los daños eléctricos por subidas de tensión.
Qué revisar en tu póliza
Busca los criterios de indemnización en las condiciones.
Comprueba si aparece "valor venal", "valor real" o "valor de nuevo".
Revisa durante cuánto tiempo se aplica el valor de nuevo en tu coche.
Cómo podemos ayudarte
Te explicamos con claridad cómo te indemnizaría tu póliza en caso de siniestro y, si te conviene, te proponemos otra con mejores criterios. Pásate por la oficina de la Avenida General Primo de Rivera o mándanos la póliza por WhatsApp.
Evita sorpresas el día del siniestro
Pide tu revisión sin compromiso y conoce cuánto cobrarías de verdad.
Antonio Martínez Ballester
El pilar de nuestra experiencia. Tras una dilatada carrera profesional forjada en el área de siniestros de la histórica compañía AGF-Unión Fénix, Antonio decidió fundar el proyecto originario en 1993 con Allianz, aportando su profunda visión técnica para resolver los conflictos más complejos en favor del asegurado.
Nº DGS C010922482800R