Límites de RC en grandes empresas: capas y sublímites
Antonio Martínez Ballester
Fundador Agencia
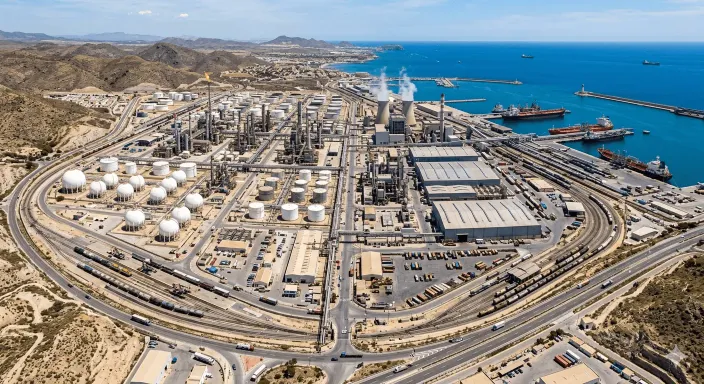
Una planta industrial o una constructora de obra pública no puede asegurarse igual que un comercio de barrio. Si una explosión afecta a empresas vecinas, paraliza un polígono o causa víctimas, las reclamaciones pueden superar con mucho el millón de euros.
Si tu póliza tiene un límite insuficiente, el exceso lo paga tu empresa.
Más allá de un número alto
En los grandes riesgos, no basta con contratar un límite elevado. Hay que diseñar el programa con cuidado:
Límite por siniestro y por año: cuánto cubre cada evento y cuánto en total en el periodo.
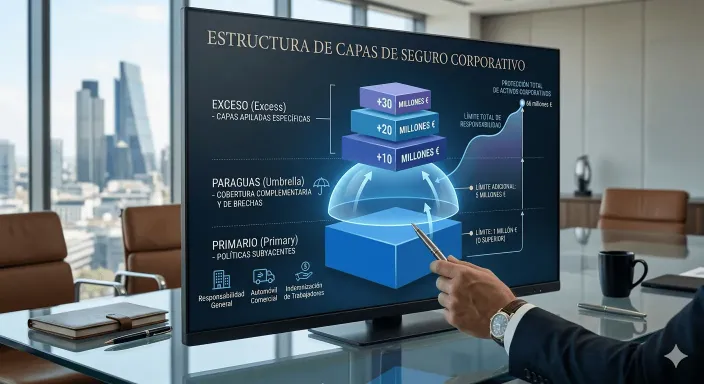
Capas de exceso: para capitales muy altos, el programa puede estructurarse en una capa primaria y capas adicionales que actúan cuando se agota la anterior.
Sublímites: coberturas concretas, como contaminación o RC patronal, pueden tener límites menores que el general.
El riesgo de los sublímites
Una póliza con un límite general de varios millones puede tener un sublímite mucho más bajo para una cobertura clave. Si el siniestro cae en esa cobertura, el límite real es el sublímite. Por eso es tan importante revisar el detalle, no solo la cifra principal.
Qué ofrece Allianz para grandes empresas
Los programas de responsabilidad civil para grandes empresas de Allianz ofrecen altas capacidades de aseguramiento y sublímites, programas multinacionales y cobertura de exportaciones, inclusión de filiales y RC cruzada, y protección frente a riesgos medioambientales.
Cómo dimensionar tu programa
Identifica los escenarios más graves de tu actividad.
Revisa contratos con clientes que exijan límites mínimos.
Analiza los sublímites de cada cobertura.
Revisa el programa cada año, al crecer o cambiar la actividad.
Si tu empresa tiene riesgo ambiental, lee RC por contaminación. Y si te preocupa la RC patronal en entornos industriales, tienes qué pasa si un empleado demanda a la empresa.
Cómo podemos ayudarte
Hacemos contigo un mapa de riesgos corporativos y revisamos tu programa actual. Podemos reunirnos en tus instalaciones, en nuestra oficina del centro de Murcia o por videollamada.
Un programa a la altura de tu empresa
Antonio Martínez Ballester
El pilar de nuestra experiencia. Tras una dilatada carrera profesional forjada en el área de siniestros de la histórica compañía AGF-Unión Fénix, Antonio decidió fundar el proyecto originario en 1993 con Allianz, aportando su profunda visión técnica para resolver los conflictos más complejos en favor del asegurado.
Nº DGS C010922482800R